Bursa saham Amerika Serikat (AS) ditutup melemah pada perdagangan Selasa (10/11/2026). Tekanan datang setelah data inflasi Oktober lebih tinggi dari perkiraan pasar. Kekhawatiran investor semakin besar setelah pejabat penting Federal Reserve (The Fed) mengisyaratkan kemungkinan kenaikan suku bunga sebesar 50 basis poin (bps) pada bulan depan.
Indeks S&P 500 turun 0,38% ke level 7.520,93. Dow Jones Industrial Average melemah 157,86 poin atau 0,30% ke posisi 52.231,89. Sementara itu, Nasdaq Composite terkoreksi 0,74% dan ditutup di level 25.065,87.
Saham Nvidia menjadi salah satu pemberat utama ketiga indeks Wall Street tersebut, dengan penurunan lebih dari 5%.
Saham perusahaan semikonduktor itu tidak ikut menikmati reli saham teknologi pada perdagangan Senin, setelah CEO Jensen Huang mengakui adanya hubungan perselingkuhan dengan seseorang yang diduga merupakan mata-mata China pada akhir pekan lalu.
Dari sisi ekonomi, indeks harga konsumen (Consumer Price Index/CPI) AS naik 0,4% secara bulanan (month-to-month/mtm) pada Oktober. Angka tersebut lebih tinggi dibandingkan ekspektasi ekonom yang disurvei Dow Jones sebesar 0,3%.
Inflasi inti atau core CPI, yang tidak memasukkan komponen pangan dan energi yang bergejolak, juga meningkat 0,3%. Angka ini melampaui perkiraan ekonom sebesar 0,2%.
Sementara itu, data inflasi tahunan tidak disertakan dalam laporan Selasa akibat penutupan pemerintahan AS (government shutdown) pada 2025.
Imbal hasil (yield) obligasi pemerintah AS atau US Treasury melonjak setelah rilis data tersebut. Investor mulai mengantisipasi kemungkinan kenaikan suku bunga yang lebih agresif pada 2027.
Yield US Treasury tenor 10 tahun bahkan sempat kembali menembus level 5% sebelum bergerak sedikit di bawah ambang tersebut.
Sebelumnya, Gubernur The Fed Christopher Waller dalam pidatonya di London pada Selasa mengatakan bahwa kenaikan suku bunga pada Desember kemungkinan besar akan terjadi. Dia juga membuka peluang kenaikan jumbo sebesar 50 bps di tengah tekanan inflasi yang masih bertahan.
"Meski waktu pasti kenaikan suku bunga bukanlah hal yang paling penting, memastikan kenaikan yang telah dijanjikan terlaksana dalam jangka waktu yang wajar merupakan hal penting," ujarnya, dikutip dari CNBC International.
Pelaku pasar kini menilai kenaikan suku bunga pada Desember hampir pasti terjadi, bahkan mulai memperhitungkan peluang kenaikan dengan besaran lebih besar. Investor juga memperkirakan setidaknya ada satu kali kenaikan suku bunga sebesar 25 bps pada tahun depan.
"Ada ekspektasi bahwa The Fed mungkin harus menaikkan suku bunga secara lebih agresif tahun depan," ujar Tom Hainlin, ahli strategi investasi nasional di U.S. Bank Asset Management.
Dia menambahkan data inflasi menunjukkan bahwa inflasi mungkin akan bertahan sedikit lebih lama dari perkiraan.
Koreksi Wall Street pada Selasa terjadi sehari setelah indeks S&P 500 mencatatkan kinerja harian terbaiknya sejak April.
Pergerakan pasar yang bergejolak ini terjadi setelah pekan perdagangan yang penuh tekanan. Investor sebelumnya mencemaskan potensi perlambatan pembangunan pusat data (data center) menyusul kemenangan besar Partai Demokrat dalam pemilihan paruh waktu AS (midterm elections).
Sentimen pasar pada Rabu (11/11/2026) akan dipengaruhi perkembangan politik domestik, perubahan metodologi saham dengan kepemilikan terkonsentrasi tinggi (HSC), serta respons investor terhadap inflasi Amerika Serikat (AS).
Hawkishnya pandangan The Fed serta inflasi AS yang lebih tinggi dari ekspektasi menjadi ancaman bagi IHSG-rupiah. Pasalnya, kedua faktor ini sudah membuat indeks dolar dan imbal hasil US Treasury naik.
Kemarin, Istana mengkonfirmasi bahwa Wakil Presiden Gibran Rakabuming Raka menyampaikan niat untuk mundur, sementara Bursa Efek Indonesia (BEI) mengumumkan perluasan daftar HSC.
Hari ini, investor akan mencermati tindak lanjut kedua perkembangan itu sambil bersiap menyambut pengumuman hasil review MSCI, yang dijadwalkan keluar sekitar pukul 05.00 WIB besok, sebelum bursa Indonesia dibuka.
Berikut beberapa sentimen pasar hari ini:
1. The Fed Buka Opsi Naikkan Bunga 50 Bps
Bank sentral AS The Federal Reserve (The Fed) membuka peluang kenaikan suku bunga jumbo sebesar 50 basis poin (bps) pada Desember. Sinyal ini muncul setelah inflasi Amerika Serikat (AS) Oktober lebih tinggi dari perkiraan.
Gubernur The Fed Christopher Waller mengatakan kenaikan bunga 50 bps perlu dipertimbangkan jika inflasi inti tetap tinggi. Menurutnya, kenaikan yang lebih agresif diperlukan untuk menjaga kredibilitas bank sentral dalam mengendalikan inflasi.
Peluang kenaikan jumbo tersebut sempat mendekati 15% sebelum turun menjadi sekitar 10%. Sementara itu, kenaikan 25 bps pada Desember hampir dipastikan oleh pasar.
Senada, Presiden The Fed Dallas Lorie Logan menilai bank sentral perlu menaikkan bunga setidaknya 50 bps sebelum mengambil jeda. Ia menyebut suku bunga saat ini sebesar 3,75%-4,00% masih terlalu rendah dan berpotensi menambah tekanan inflasi.
Presiden The Fed Kansas City Jeffrey Schmid juga menilai kebijakan moneter masih terlalu akomodatif. Dalam sebuah konferensi, mayoritas peserta bahkan memilih kenaikan bunga pada Desember, tanpa ada yang mendukung pemangkasan.
Tekanan inflasi masih terlihat pada sejumlah komponen, seperti asuransi kendaraan, transportasi publik, dan layanan medis. Kenaikan harga tersebut berpotensi semakin membebani rumah tangga berpendapatan menengah dan rendah.
Presiden Inflation Insights Omair Sharif memperkirakan inflasi inti PCE AS naik 0,34% pada Oktober. Jika disetahunkan, angka tersebut setara dengan inflasi 4%, lebih tinggi dibandingkan bulan sebelumnya.
The Fed menggunakan indeks PCE sebagai acuan utama untuk mengukur inflasi dengan target 2%. Persistennya tekanan harga membuat peluang kenaikan bunga lebih agresif semakin terbuka dan harapan pelonggaran moneter kian menjauh.
2. Ringkasan Pandangan BOJ Oktober 2026
Kemarin Bank of Japan (BOJ) merilis ringkasan pandangan dari rapat Oktober, saat suku bunga dipertahankan di 1,25%.
Sejumlah pandangan mendukung kelanjutan kenaikan bunga karena inflasi mendasar dinilai sudah mendekati target 2% dan kondisi keuangan masih cukup longgar. Ada pula pandangan yang mendorong BOJ bergerak lebih cepat menuju tingkat suku bunga netral.
Di sisi lain, beberapa pandangan menekankan perlunya menilai dampak kenaikan sebelumnya terhadap aktivitas ekonomi, terutama karena konsumsi swasta belum cukup kuat untuk menjadi penggerak utama pertumbuhan.
Dokumen itu menunjukkan bahwa peluang kenaikan masih terbuka. Bagi pasar yen, pertanyaannya adalah seberapa cepat BOJ akan bergerak, bukan semata apakah suku bunga masih bisa naik.
3. Neraca Perdagangan China Oktober 2026
Surplus perdagangan China menyempit menjadi US$105,28 miliar dari US$133,53 miliar pada September, di bawah konsensus US$125,8 miliar.
Ekspor tumbuh 35,2% secara tahunan, melambat dari 36,3% tetapi masih melampaui konsensus 33,5%. Sementara itu, impor melonjak 41,6%, lebih tinggi dari 31,0% pada September dan perkiraan 32,0%.
Surplus yang lebih kecil tidak berarti kinerja ekspor meleset dari ekspektasi. Kejutan yang lebih besar justru datang dari impor, yang tumbuh lebih cepat dari perkiraan.
Bagi Indonesia, lonjakan impor ini bisa menjadi kabar baik mengingat ada potensi kenaikan permintaan dari China untuk barang-barang Indonesia.
4. Penjualan Ritel Indonesia September 2026
Dari dalam negeri, Bank Indonesia melaporkan Indeks Penjualan Riil tumbuh 0,6% secara tahunan, melambat dari 1,3% pada Agustus.
Pertumbuhan September antara lain ditopang oleh kelompok suku cadang dan aksesori serta kelompok barang lainnya. Secara bulanan, penjualan turun 3,1% setelah naik 0,8%.
BI mengaitkan penurunan tersebut dengan normalisasi permintaan setelah periode peringatan Hari Kemerdekaan.
Untuk Oktober, BI memperkirakan pertumbuhan penjualan kembali menguat menjadi 1,0% secara tahunan, antara lain ditopang penjualan bahan bakar kendaraan bermotor.
Angka itu masih prakiraan, bukan realisasi. Bagi emiten ritel dan konsumsi, yang perlu dilihat berikutnya adalah apakah penguatan Oktober meluas ke lebih banyak kelompok barang atau hanya ditopang beberapa kategori.
5. Niat Pengunduran Diri Wapres Gibran
Kabar mengejutkan datang dari pusaran politik kemarin Selasa.
Menteri Sekretaris Negara Prasetyo Hadi mengonfirmasi bahwa Gibran Rakabuming Raka menyampaikan niat untuk mengundurkan diri dalam pertemuan dengan Presiden Prabowo Subianto di Istana.
Menurut Prasetyo, pertemuan berlangsung sekitar dua setengah jam. Ia juga meluruskan kabar bahwa Prabowo menolak niat Gibran. Dalam pertemuan tersebut, Presiden memberikan sejumlah saran kepada Gibran.
Tidak adanya penolakan dalam pertemuan itu bukan berarti pengunduran diri sudah resmi berlaku. Prasetyo kemudian menegaskan bahwa Gibran masih menjabat sebagai Wakil Presiden.
Yang perlu dicermati adalah apakah pembicaraan tersebut diikuti langkah resmi dan kapan pemerintah memberikan kepastian. Sampai ada pengumuman lebih lanjut, kabar ini merupakan sumber ketidakpastian politik, bukan konfirmasi pergantian wakil presiden.
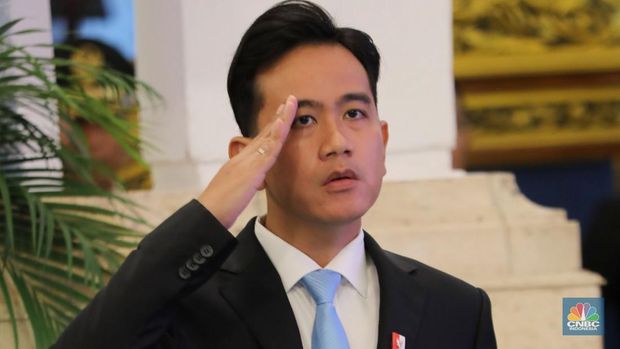 Wakil Presiden Republik Indonesia Gibran Rakabuming Raka saat pelantikan para menteri di Kompleks Istana Kepresidenan, Jakarta, (8/10/2025). (CNBC Indonesia/Tri Susilo)
|
6. Metodologi HSC dan Perhitungan IHSG
Bursa Efek Indonesia (BEI) juga mengumumkan perubahan metodologi penentuan saham dengan kepemilikan terkonsentrasi tinggi. Penyaringan kini mencakup seluruh saham tercatat, tidak lagi terbatas pada saham dengan kapitalisasi pasar di atas Rp5 triliun.
Dalam metode baru, suatu saham masuk kategori HSC jika 10 pemegang saham atau kurang secara kolektif menguasai sedikitnya 92,5% saham perusahaan.
Rasio dampak harga atau price impact ratio, yang sebelumnya digunakan untuk menilai seberapa besar transaksi menggerakkan harga, juga tidak lagi menjadi kriteria.
Dengan perubahan itu, daftar HSC akan bertambah 300 saham, dari 83 menjadi 383. Menurut BEI, saham tambahan tersebut mewakili porsi setara 6,16% terhadap IHSG dan akan dikeluarkan dari penghitungan indeks.
Angka 6,16% menunjukkan besarnya porsi saham yang terdampak, bukan perkiraan penurunan IHSG. Pengeluaran dari indeks juga bukan delisting. Perhatian investor kini tertuju pada daftar resmi saham yang terdampak dan jadwal penerapannya.
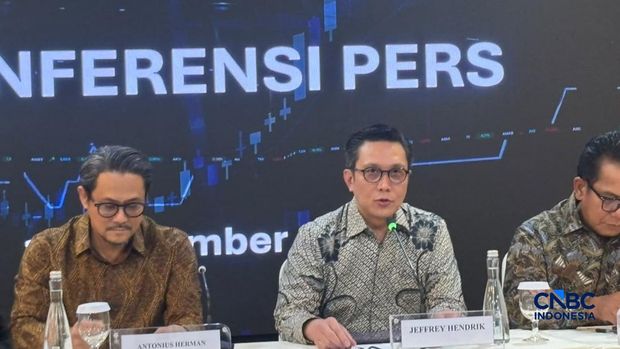 Direktur Utama Bursa Efek Indonesia (BEI), Jeffrey Hendrik saat menyampaikan konferensi pers di Bursa Efek Indonesia, Jakarta, Selasa (10/11/2026). (CNBC Indonesia/Mentari Puspadini)
|
7. Inflasi AS Oktober 2026
Inflasi AS tercatat 0,4% secara bulanan pada Oktober 2026. Angka itu melambat dari 0,6% pada September, tetapi masih di atas konsensus 0,3%.
Inflasi inti bertahan di 0,3%, juga melampaui perkiraan 0,2%. Kenaikan harga energi melambat dari 5,2% menjadi 0,7%, sedangkan harga pangan naik 0,5% setelah tidak berubah pada September.
Biro Statistik Tenaga Kerja AS tidak menerbitkan inflasi umum maupun inti secara tahunan untuk Oktober karena data pembanding Oktober 2025 tidak tersedia akibat penutupan sebagian layanan pemerintah.
Karena itu, angka bulanan menjadi fokus. Meredanya kenaikan harga energi membantu menurunkan laju inflasi umum, tetapi tekanan harga di luar pangan dan energi belum mereda seperti yang diperkirakan.
Kombinasi tersebut dapat menjaga ekspektasi pengetatan The Fed dan memengaruhi pergerakan dolar serta rupiah.
8. Rebalancing MSCI November 2026
Investor perlu mencermati pengumuman hasil review MSCI besok, Kamis (12/11/2026), subuh pukul 05.00 WIB. Hasilnya keluar sebelum bursa Indonesia dibuka, sehingga saham yang terdampak bisa langsung bereaksi pada sesi perdagangan hari Kamis.
Namun, perubahan komposisi baru diterapkan pada penutupan perdagangan 30 November dan efektif mulai 1 Desember.
Dalam skenario perhitungan riset internal CNBC Indonesia, terdapat tiga saham yang disorot karena berpotensi keluar dari MSCI Indonesia Small Cap adalah Dayamitra Telekomunikasi (MTEL), Solusi Sinergi Digital (WIFI), dan Rukun Raharja (RAJA). MTEL dinilai paling rentan di antara ketiganya karena masuk daftar HSC.
Sementara itu, estimasi kapitalisasi free float WIFI dan RAJA berada di bawah ambang yang digunakan dalam simulasi. Dari segmen Standard, Bumi Resources Minerals (BRMS) berpotensi turun ke Small Cap. Keempatnya masih skenario, bukan keputusan MSCI.
Pembekuan penambahan saham baru dan promosi ke segmen lebih tinggi masih berlaku, tetapi penghapusan dan perpindahan ke segmen lebih rendah tetap dimungkinkan.
Untuk BRMS, investor perlu melihat daftar penghapusan Standard dan penambahan Small Cap secara bersamaan untuk membedakan perpindahan segmen dari penghapusan tanpa perpindahan.
Review komposisi ini juga terpisah dari konsultasi mengenai status Indonesia sebagai pasar berkembang.
Berikut sejumlah agenda dan rilis data yang terjadwal untuk hari ini:
-
Menteri Koordinator Bidang Pangan memimpin Rapat Koordinasi Terbatas terkait Pupuk Bersubsidi di Ruang Rapat Utama Kemenko Bidang Pangan, Jakarta Pusat
-
Rapat Koordinasi Komite Kebijakan Pembiayaan di kantor Kemenko Ekon, Jakarta Pusat. Turut hadir antara lain Menko Ekon dan Menteri PKP
-
Peresmian IDX Press Room di Gedung BEI, Jakarta Selatan. Turut hadir direksi PT Bursa Efek Indonesia
-
Konferensi Pers Peluncuran Resmi PT Danareksa Investment Management Indonesia di Caroline Ballroom, The St. Regis Jakarta Selatan
-
Peluncuran Laporan e-Conomy SEA 2026 oleh Google, Temasek, Bain & Company di Seribu Rasa Gunawarman, Jakarta Selatan
-
Kemlu RI mengundang rekan media untuk menghadiri Press Briefing terkait persiapan pelaksanaan KTT APEC (Asia-Pacific Economic Cooperation) di Shenzhen, Tiongkok dan sejumlah isu terkini lainnya di Ruang Palapa, Kemlu RI, Jakarta Pusat
-
Inflasi YoY final Jerman Oktober 2026.
-
Inflasi MoM final Jerman Oktober 2026.
-
Inflasi harmonisasi (HICP) YoY final Jerman Oktober 2026.
-
Inflasi harmonisasi (HICP) MoM final Jerman Oktober 2026.
-
Retail Sales YoY Turki September 2026.
-
Neraca perdagangan Rusia September 2026.
-
Tingkat pengangguran Korea Selatan Oktober 2026.
-
Reuters Tankan Index Jepang November 2026.
-
Ringkasan pembahasan kebijakan moneter Bank of Canada.
-
Pidato Presiden ECB Christine Lagarde.
-
Laporan bulanan pasar minyak OPEC.
Berikut sejumlah agenda emiten di dalam negeri pada hari ini:
-
PT Lavender Bina Cendikia Tbk (BMBL) - Pemberitahuan rencana RUPS.
-
PT Selamat Sempurna Tbk (SMSM) - Tanggal DPS dividen tunai interim.
-
PT Avia Avian Tbk (AVIA) - Tanggal ex dividen tunai interim.
-
PT Triputra Agro Persada Tbk (TAPG) - Tanggal ex dividen tunai interim.
-
PT Medco Energi Internasional Tbk (MEDC) - Tanggal ex dividen tunai interim.
-
PT Sawit Sumbermas Sarana Tbk (SSMS) - Tanggal ex dividen tunai interim.
-
PT Eagle High Plantations Tbk (BWPT) - Tanggal ex dividen tunai interim.
-
PT Indo Tambangraya Megah Tbk (ITMG) - Tanggal ex dividen tunai interim.
-
PT Indonesia Fibreboard Industry Tbk (IFII) - Tanggal cum dividen tunai interim.
-
PT Midi Utama Indonesia Tbk (MIDI) - Tanggal cum dividen tunai interim.
-
PT Nusantara Infrastructure Tbk (META) - Tanggal cum dividen tunai interim.
Berikut sejumlah indikator perekonomian nasional:
-
Sanggahan: Artikel ini adalah produk jurnalistik berupa pandangan CNBC Indonesia Research. Analisis ini tidak bertujuan mengajak pembaca untuk membeli, menahan, atau menjual produk atau sektor investasi terkait. Keputusan sepenuhnya ada pada diri pembaca, sehingga kami tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari keputusan tersebut.
CNBC INDONESIA RESEARCH
[email protected]