
Sikap Keras MSCI: Benarkah Bursa RI Seburuk Itu Dibanding Negara Lain?
Jakarta, CNBC Indonesia - MSCI membuka konsultasi usulan pemindahan Indonesia dari Emerging Market ke Standalone pada 15 Oktober 2026 hingga April 2027, dengan keputusan akhir dijadwalkan paling lambat 30 Juni 2027.
Indonesia telah membuka data kepemilikan saham, memperkenalkan mekanisme konsentrasi kepemilikan (HSC), dan memperketat ketentuan free float menjadi 15%. Sejumlah saham juga sudah dikeluarkan dari indeks MSCI.
Namun, pasar Indonesia kini menghadapi usulan pemindahan dari Emerging Market ke Standalone yang merupakan kabar buruk bagi seluruh pasar modal Indonesia.
Perbandingan dengan India, Turki, dan Korea Selatan memunculkan pertanyaan mengenai konsistensi perlakuan. Persoalan kepemilikan Adani ditangani pada tingkat grup, Turki mendapat tahap evaluasi lanjutan, sedangkan Korea tetap Emerging di tengah masalah manipulasi dan gejolak pasar yang besar.
Indonesia mempunyai dasar untuk mempertahankan statusnya. Yang perlu dijelaskan adalah pembeda material yang membuat persoalan Indonesia harus ditangani melalui perubahan klasifikasi seluruh pasar.
Indikator Indonesia Memiliki Lebih Sedikit Masalah
Laporan aksesibilitas MSCI Juni 2026 menunjukkan Indonesia memiliki lebih sedikit indikator yang membutuhkan perbaikan dibandingkan ketiga pasar pembanding.
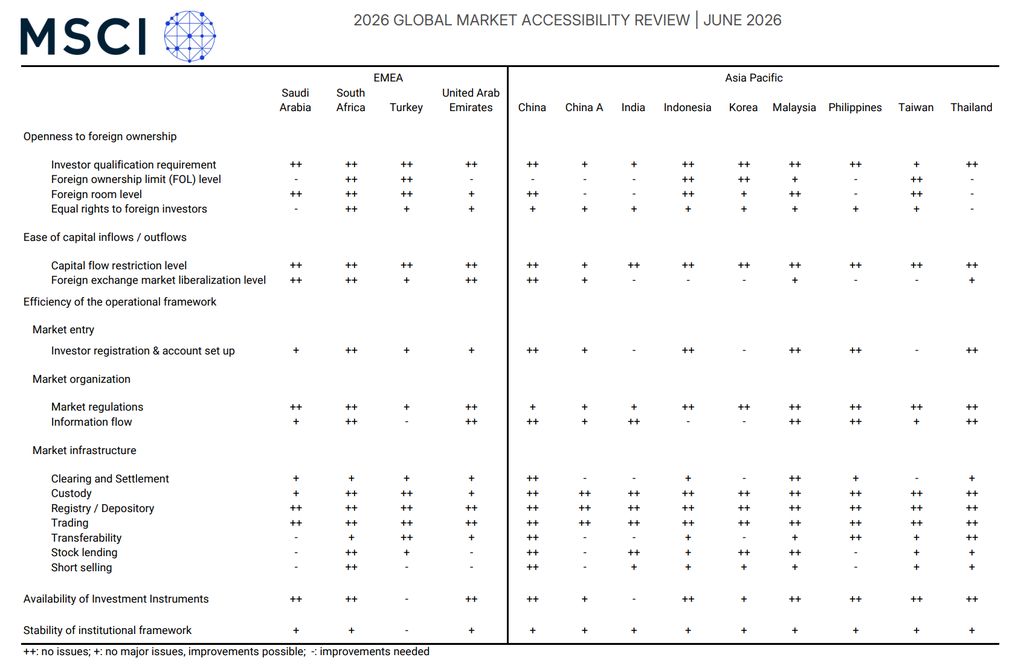 MSCI Global Market Accessibility Review Juni 2026 Foto: MSCI Global Market Accessibility Review Juni 2026 |
Dua kelemahan Indonesia berada pada liberalisasi valuta asing dan arus informasi. India memiliki tujuh indikator yang memerlukan perbaikan, Turki empat, dan Korea lima.
Jumlah tanda minus memang tidak menentukan klasifikasi secara otomatis. Setiap kelemahan dapat memiliki dampak berbeda terhadap investor. India juga memperoleh nilai lebih baik daripada Indonesia pada arus informasi.
Namun, profil tersebut memperkuat kebutuhan akan penjelasan: mengapa kelemahan Indonesia dinilai begitu mendasar hingga Standalone menjadi pilihan, meskipun mayoritas indikator lainnya tetap positif?
Perbedaan Pendekatan MSCI
Rangkaian pengumuman MSCI menunjukkan bahwa penanganan dapat dilakukan pada tingkat saham, grup, maupun seluruh pasar.
Indonesia: Reformasi Berjalan Tapi Lambat
Dari sisi ukuran, Indonesia masih mempunyai dasar untuk mempertahankan Emerging.
Dokumen konsultasi Oktober mencatat sembilan konstituen dengan kapitalisasi indeks setelah penyesuaian free float sekitar US$53,36 miliar per September 2026. Rata-ratanya sekitar US$5,93 miliar per konstituen.
Secara aritmetika, setidaknya satu konstituen mempunyai kapitalisasi setelah penyesuaian free float sebesar itu atau lebih. Dengan ambang Mei 2026 sebagai pembanding, angka tersebut melewati persyaratan ukuran kapitalisasi penuh maupun setelah penyesuaian free float.
Kerangka mempertahankan Emerging mensyaratkan satu perusahaan memenuhi standar ukuran dan likuiditas, serta minimal tiga saham dalam Market Investable Equity Universe. Perhitungan tersebut belum menguji ATVR, perubahan ambang setelah Mei, dan seluruh ketentuan investabilitas.
Karena itu, dasar pembelaan Indonesia dari sisi skala masih kuat. Untuk menyatakan seluruh metodologi sudah terpenuhi mungkin tetap dibutuhkan pengujian yang lebih lengkap.
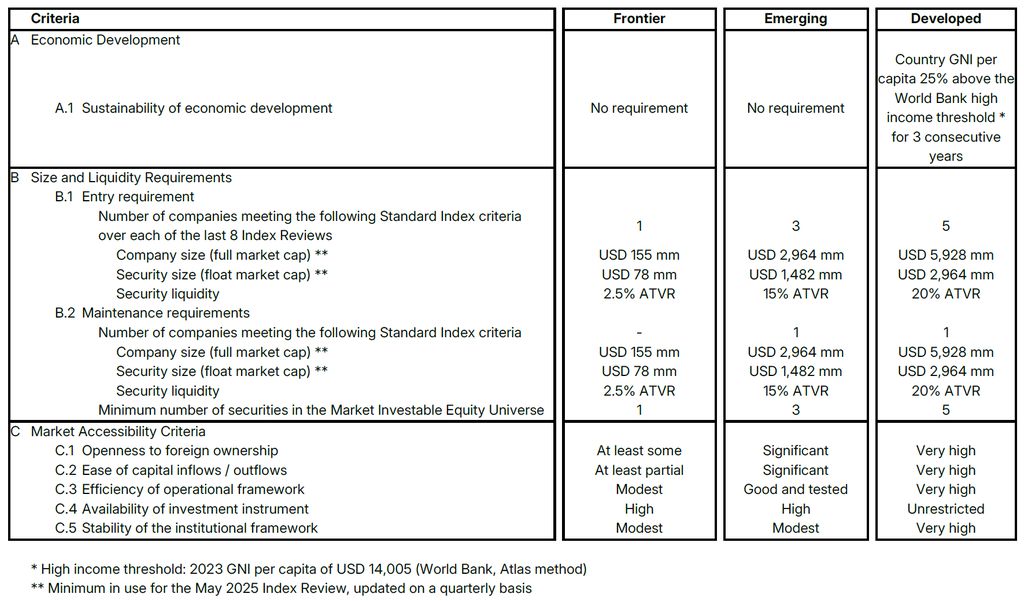 Kriteria Penilaian MSCI (dok. MSCI) |
Di sisi reformasi, Indonesia telah menyediakan keterbukaan kepemilikan di atas 1%, HSC, klasifikasi investor yang lebih rinci, dan minimum free float 15% dengan masa transisi. Data pemilik manfaat untuk kepemilikan 10% atau lebih tersedia melalui mekanisme permintaan kepada Bursa.
Pertanyaan berikutnya adalah hasil apa yang dianggap cukup oleh MSCI dan berapa lama pelaksanaannya perlu diamati.
India: Persoalan Adani Terbatas di Grup
India memperlihatkan bahwa ketidakpastian free float dapat ditangani melalui pembatasan yang terarah.
Pada 2023, MSCI meninjau kepemilikan saham Adani, mengoreksi faktor free float, menghapus Adani Total Gas dan Adani Transmission, serta membekukan perubahan data saham grup dan terkait.
Namun, proses indeks untuk saham India lainnya tetap berjalan. Dalam review Agustus 2023, delapan saham India justru ditambahkan ke Global Standard.
Normalisasi perlakuan Adani diumumkan pada Agustus 2024, efektif September, sambil pemantauan free float dilanjutkan. Dalam rangkaian pengumuman yang ditelaah, tidak ditemukan ancaman Standalone terhadap seluruh India akibat persoalan tersebut.
India juga memiliki kewajiban pengungkapan umum pemegang saham publik dengan kepemilikan 1% atau lebih. Dengan demikian, perbandingan harus berpusat pada kegunaan data dan cakupan gangguan yang tersisa.
Pertanyaan bagi Indonesia menjadi konkret: setelah saham tertentu dikoreksi atau dikeluarkan, apa bukti bahwa risiko yang tersisa tidak dapat dipisahkan melalui penanganan per emiten atau grup?
Turki: Masalah Serupa, Tahapan Berbeda
Turki menjadi pembanding paling dekat karena MSCI sendiri mengaitkannya dengan perdagangan terkoordinasi, kepemilikan terafiliasi, dan distorsi estimasi free float.
Penanganan awal dilakukan pada saham tertentu. Kiler Holding batal naik ke Standard pada Februari 2026, kemudian dikeluarkan dari Small Cap setelah koreksi free float pada review Mei.
Hingga Juli, MSCI masih menyatakan pendekatan Turki dilakukan secara kasus per kasus. Freeze luas baru diumumkan pada 15 Oktober 2026.
MSCI menyebut diperlukan waktu tambahan untuk menguji efektivitas langkah otoritas Turki. Jika kemajuan belum memadai pada Juni 2027, konsultasi Frontier atau Standalone dapat dipertimbangkan.
Pada tanggal yang sama, Indonesia sudah masuk konsultasi Standalone.
Indonesia memang telah menjalani freeze lebih lama. Usia dan pelaksanaan reformasinya juga berbeda. Namun, alasan pemberian waktu tambahan serta ukuran keberhasilan kedua pasar semestinya dapat dibandingkan secara terbuka.
Korea Selatan: Masalah Pasar Tetap Ada, Potensi Naik ke Developed
Korea menunjukkan bahwa pasar Emerging dapat tetap menghadapi persoalan manipulasi dan gejolak besar.
Regulatornya mengakui meningkatnya upaya manipulasi melalui informasi palsu daring dan memperkuat pengawasan. MSCI sendiri masih menyoroti persoalan aksesibilitas, termasuk pasar valuta asing dan beban operasional transaksi.
Pada saat bersamaan, gejolak menjangkau indeks dan saham berkapitalisasi besar. KOSPI sering turun di atas 5% dalam satu hari bahkan hingga 8% hingga memicu penghentian perdagangan sementara pada Juni 2026. Tekanan tajam tersebut juga kembali terlihat pada beberapa hari terakhir ini pada bulan Oktober.
Perubahan aturan pengawasan bursa turut memungkinkan saham besar keluar dari jenis Investment Warning tertentu. Pencabutan label administratif tersebut tidak berarti harga telah stabil atau pengawasan transaksi dihentikan.
Meski demikian, Korea tetap Emerging. Dalam sumber publik yang ditelaah, belum ditemukan pengumuman MSCI yang menjadikan gejolak tersebut sebagai dasar konsultasi pemindahan seluruh Korea ke Standalone.
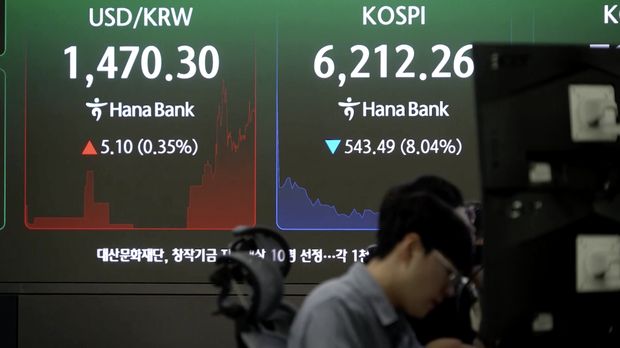 Korea Composite Stock Price Index (KOSPI). (Tangkapan Layar Reuters/) |
Dalam Market Classification Review Juni 2026, MSCI juga membahas reformasi Korea dalam konteks potensi kenaikan ke Developed. MSCI menegaskan bahwa konsultasi reklasifikasi memerlukan penyelesaian persoalan aksesibilitas, penerapan penuh reformasi, dan waktu yang cukup bagi investor untuk menguji efektivitasnya.
Meskipun kenaikan belum disetujui, pembahasan tersebut menunjukkan bahwa persoalan pasar yang masih ada tidak dengan sendirinya menutup peluang Korea untuk naik kelas.
Perbandingan ini tidak membuktikan bahwa kondisi Indonesia dan Korea identik. Indonesia juga pernah mengalami penurunan ekstrem pada saham besar dan indeksnya. Penilaian pasar mana yang lebih bergejolak membutuhkan data dalam periode yang sama.
Yang perlu diperjelas adalah standar pembeda antara gejolak yang masih dapat ditangani dalam klasifikasi Emerging dan gangguan investabilitas yang dianggap memerlukan perubahan klasifikasi seluruh negara.
Konsistensi Membutuhkan Pembuktian
MSCI menyatakan hasil reformasi Indonesia belum konsisten, dugaan koordinasi masih berlangsung, dan bukti penegakan yang berarti belum terlihat.
Namun, rilis konsultasinya tidak merinci jumlah emiten, bagian kapitalisasi, atau transaksi yang masih terdampak setelah penyesuaian indeks, sehingga ini menjadi area abu-abu bagi pasar untuk menentukan arah kebijakan ke depan.
Indonesia memiliki dasar kuat untuk meminta Emerging dipertahankan selama evaluasi yang terukur dan tidak overshoot. Metodologi keseluruhan tetap mencakup penilaian kualitatif, sehingga ukuran saham yang memadai tidak otomatis menjamin klasifikasi.
Namun enilaian kualitatif yang menentukan nasib seluruh pasar layak disertai penjelasan mengenai cakupan gangguan, standar keberhasilan reformasi, dan proporsionalitas tindakan karena perlakuan MSCI kepada negara lain cenderung lebih ringan, walaupun masalah yang dihadapi kurang lebih serupa.
Reformasi Tetep Perlu Bukti Penegakan
Meski demikian, persoalan yang diangkat MSCI memang serius. Ketidakjelasan kepemilikan dan dugaan perdagangan terkoordinasi dapat mengganggu pembentukan harga serta keandalan perhitungan free float.
Dalam pengumuman 15 Oktober 2026, MSCI menyoroti belum terlihatnya bukti penegakan yang berarti. Hal ini mengindikasikan bahwa keterbukaan data dan perubahan aturan belum cukup meyakinkan tanpa tindak lanjut terhadap dugaan pelanggaran.
Mengeluarkan saham dari indeks tidak menggantikan pemeriksaan dan sanksi terhadap pelaku apabila manipulasi terbukti. Indonesia berhak meminta perlakuan yang proporsional, tetapi pembelaan tersebut akan lebih kuat dengan bukti penegakan yang transparan dan memberikan efek jera.
Dan hal tersebut sudah dilakukan oleh pihak otoritas untuk memastikan keberlanjutan dan tindakan penyelewengan terhadap emiten-emiten yang melakukan praktik melanggar hukum telah diberikan sanksi dan efek jera sehingga seharusnya dengan kondisi tersebut seharusnya sudah cukup membuat index provider global MSCI memepertahankan di Indonesia di Emerging Markets.
Karena apabila melihat dari sudut pandang FTSE, mereka telah mengukuhkan Indonesia di dalam Emerging Markets sesuai dengan metodologi yang berlaku dan menunjukkan sikap adilnya dalam menjalani tugas sebagai index provider tersebut.
OJK Denda Pihak Terkait DSSA, BREN, CUAN Rp2,1 Triliun
Dalam perkembangan terbaru, Otoritas Jasa Keuangan (OJK) menjatuhkan denda total Rp2,1 triliun kepada sejumlah pihak terkait pelanggaran pasar modal yang melibatkan saham PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Denda tersebut terdiri dari Rp1,5 triliun terkait transaksi saham DSSA, Rp500 miliar terkait penjatahan saham BREN, dan Rp100 miliar terkait CUAN.
Dalam pemeriksaan perdagangan DSSA periode 2024-2026, OJK menemukan manipulasi pasar yang dilakukan secara terencana dan terstruktur sehingga mendorong kenaikan harga saham.
Sementara itu, dalam kasus BREN dan CUAN, OJK menemukan dugaan pengaturan penjatahan saham IPO kepada kelompok tertentu serta pengaburan identitas pemesan. Praktik tersebut menyebabkan kepemilikan saham terkonsentrasi dan membatasi jumlah saham yang beredar di publik.
Penindakan ini menjadi sorotan di tengah evaluasi MSCI terhadap pasar saham Indonesia, terutama terkait transparansi kepemilikan dan ketersediaan saham publik.
Sepanjang Januari-Oktober 2026, OJK bersama lembaga pengatur mandiri pasar modal (SRO) telah melakukan penegakan aturan terhadap sedikitnya 835 pihak.
Sanggahan: Artikel ini adalah produk jurnalistik berupa pandangan CNBC Indonesia Research. Analisis ini tidak bertujuan mengajak pembaca untuk membeli, menahan, atau menjual produk atau sektor investasi terkait. Keputusan sepenuhnya ada pada diri pembaca, sehingga kami tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari keputusan tersebut.
CNBC INDONESIA RESEARCH
(gls/gls)